التقارير والقوائم المالية
تقارير المبيعات واليوم والتحليلات والمخزون والمشتريات والأمانات والرقابة، وميزان المراجعة وكشف الحساب وقائمة الدخل والميزانية.
في ديوان نوعان من التقارير. التقارير تجيب عن أسئلة كل يوم في البيع والمخزون والشراء، من المستندات المرحّلة مباشرة. والقوائم المالية، في مجموعة التقارير داخل المحاسبة، تقرأ القيود: ميزان المراجعة، كشف الحساب، قائمة الدخل، والميزانية. المسودات لا تُحسب في أي منهما.
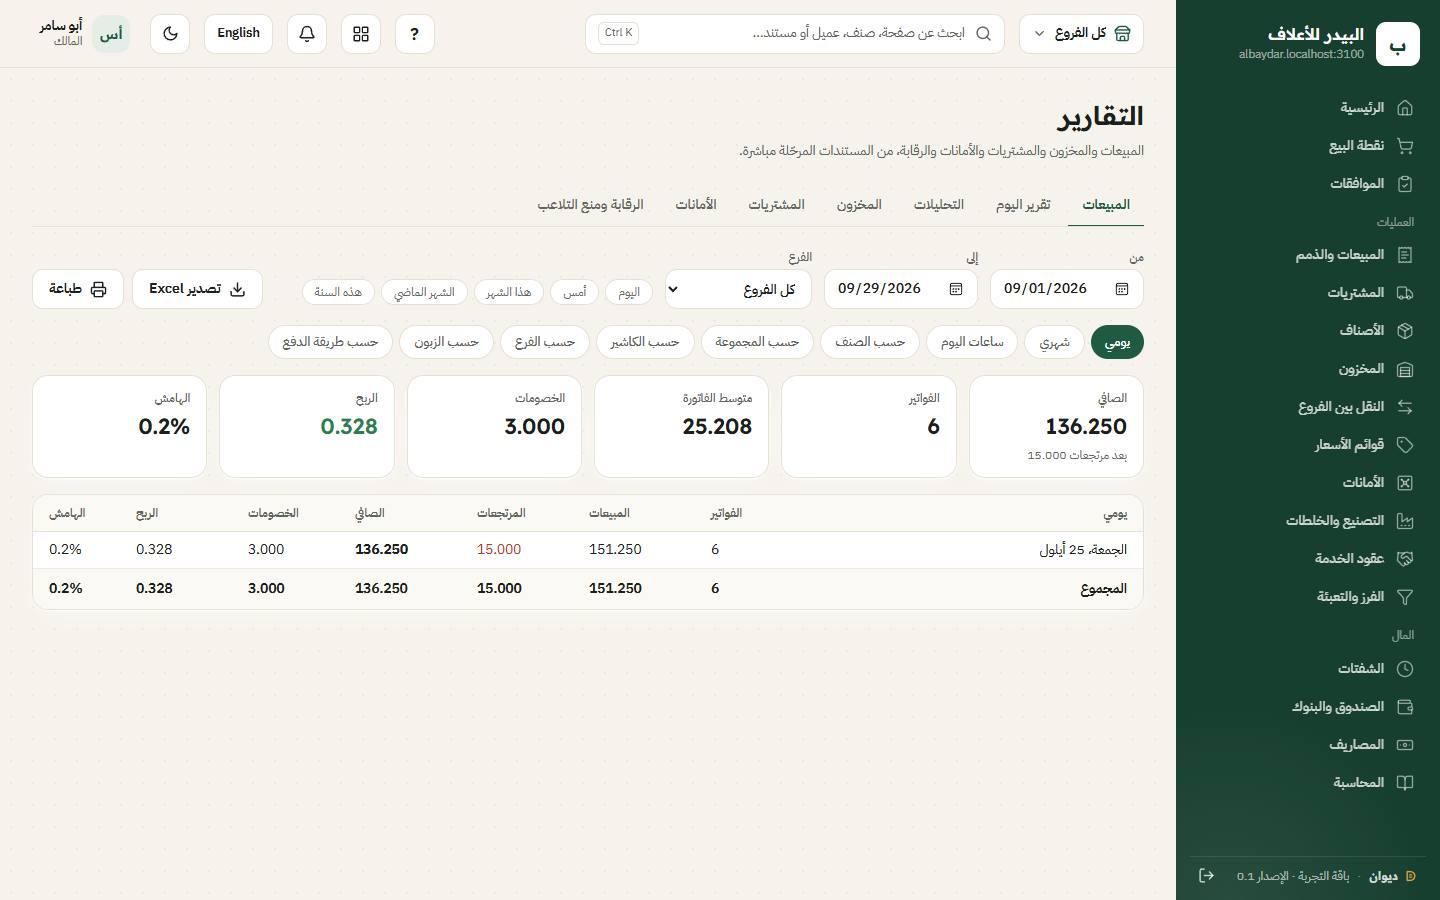
ما تشترك فيه التقارير
- تاريخا من وإلى، وفي تبويبات التقارير ضغطة واحدة لـ: اليوم، أمس، هذا الشهر، الشهر الماضي، هذه السنة. تقرير اليوم يأخذ اليوم وحده، وتقرير المخزون يعرض المخزون كما هو الآن.
- الفرع (أو كل الفروع) إن كان عندك أكثر من فرع، ولا ترى إلا الفروع التي تعمل عليها.
- طباعة: تبويبات التقارير تُطبع على A4 بالعرض. والمبيعات والمخزون والمشتريات والأمانات والرقابة فيها أيضاً تصدير Excel.
- في تبويبات التقارير لا تظهر الكلفة والربح والهامش إلا لمن يملك صلاحية الكلفة والهوامش · عرض.
تبويبات التقارير
| التبويب | ما يعرضه |
|---|---|
| المبيعات | الصافي، عدد الفواتير، متوسط الفاتورة، الخصومات، الربح والهامش؛ يومي، شهري، ساعات اليوم، أو حسب الصنف أو المجموعة أو الكاشير أو الفرع أو الزبون أو طريقة الدفع |
| تقرير اليوم | يوم واحد في صفحة واحدة: المبيعات، طرق الدفع، المرتجعات والإلغاءات، صندوق كل شفت، الذمم، المشتريات، المصاريف، السلف، والمخزون. اطبعه آخر اليوم |
| التحليلات | الفترة مقارنة بالسابقة، مع «ماذا تقول الأرقام»: آخر 12 شهراً، متى تبيع، تصنيف الأصناف (ABC)، الأكثر ربحاً والأضعف هامشاً، أكبر الزبائن، الأرباح والخسائر من دفتر الأستاذ، وكم يكفي المخزون |
| المخزون | الرصيد ومتوسط الكلفة والقيمة لكل صنف، مع الأصناف الراكدة، والقريبة من النفاد (تكفي أقل من 14 يوماً)، والأرصدة السالبة |
| المشتريات | حسب المورد أو الصنف أو شهري: المشتريات، المرتجعات، مصاريف الشراء، والكلفة الواصلة؛ ولكل صنف أدنى كلفة ومتوسطها وأعلاها |
| الأمانات | مواد الزبائن المحفوظة عندك (إن كنت تستعمل الأمانات): إيداع، سحب، إلى خلطات، والرصيد |
| الرقابة ومنع التلاعب | لكل موظف: الإلغاءات، الخصومات الكبيرة، تعديل الأسعار، البيع تحت الكلفة، عجز الصندوق، والمستندات التي تحتاج نظرة |
كل تبويب يظهر لصاحب صلاحيته: التقارير · المبيعات (للثلاثة الأولى)، التقارير · المخزون أو المخزون · عرض، التقارير · المشتريات، التقارير · الرقابة ومنع التلاعب. وفي تقرير اليوم والتحليلات لا يظهر كل جزء إلا لمن يستطيع رؤيته في شاشته.
القوائم المالية
- ميزان المراجعة: كل حساب له رصيد أو حركة في الفترة: الافتتاحي، المدين، الدائن، ورصيده المدين أو الدائن في النهاية. يظهر في الأعلى متوازن حين يتساوى مجموع المدين ومجموع الدائن، وهذا دليل سلامة الدفاتر. اضغط أي سطر لتفتح كشفه.
- كشف حساب: اختر الحساب لترى رصيد أول المدة، وكل حركة بتاريخها ورقم قيدها ومستندها، والرصيد بعد كل حركة، ورصيد آخر المدة. يُفتح أيضاً من دليل الحسابات ومن ميزان المراجعة ومن أي قيد.
- قائمة الدخل: هل ربحت المنشأة؟ الإيرادات ناقص كلفة المبيعات تعطي مجمل الربح، وناقص المصاريف التشغيلية تعطي صافي الربح، ومع كل منهما الهامش. تبدأ من أول السنة، وتُصفّى حسب مركز التكلفة أو القسم إن كنت تستعملها.
- الميزانية: ما تملكه المنشأة وما عليها في يوم واحد (كما في): الأصول في جهة، والالتزامات وحقوق الملكية في الجهة الأخرى. «أرباح الفترة (لم تُقفل)» هي الأرباح التي لم تُنقل بعد إلى الأرباح المحتجزة عند إقفال السنة. يظهر متوازن حين تتساوى الجهتان.
هذه القوائم جزء من المحاسبة، فيجب أن تشملها باقتك، وتحتاج صلاحية دليل الحسابات · عرض أو القيود · عرض أو التقارير · المالية. فيها طباعة وليس فيها تصدير.
ذات صلة: دليل الحسابات · ضريبة المبيعات (الإقرار الضريبي) · المخزون · المشتريات